
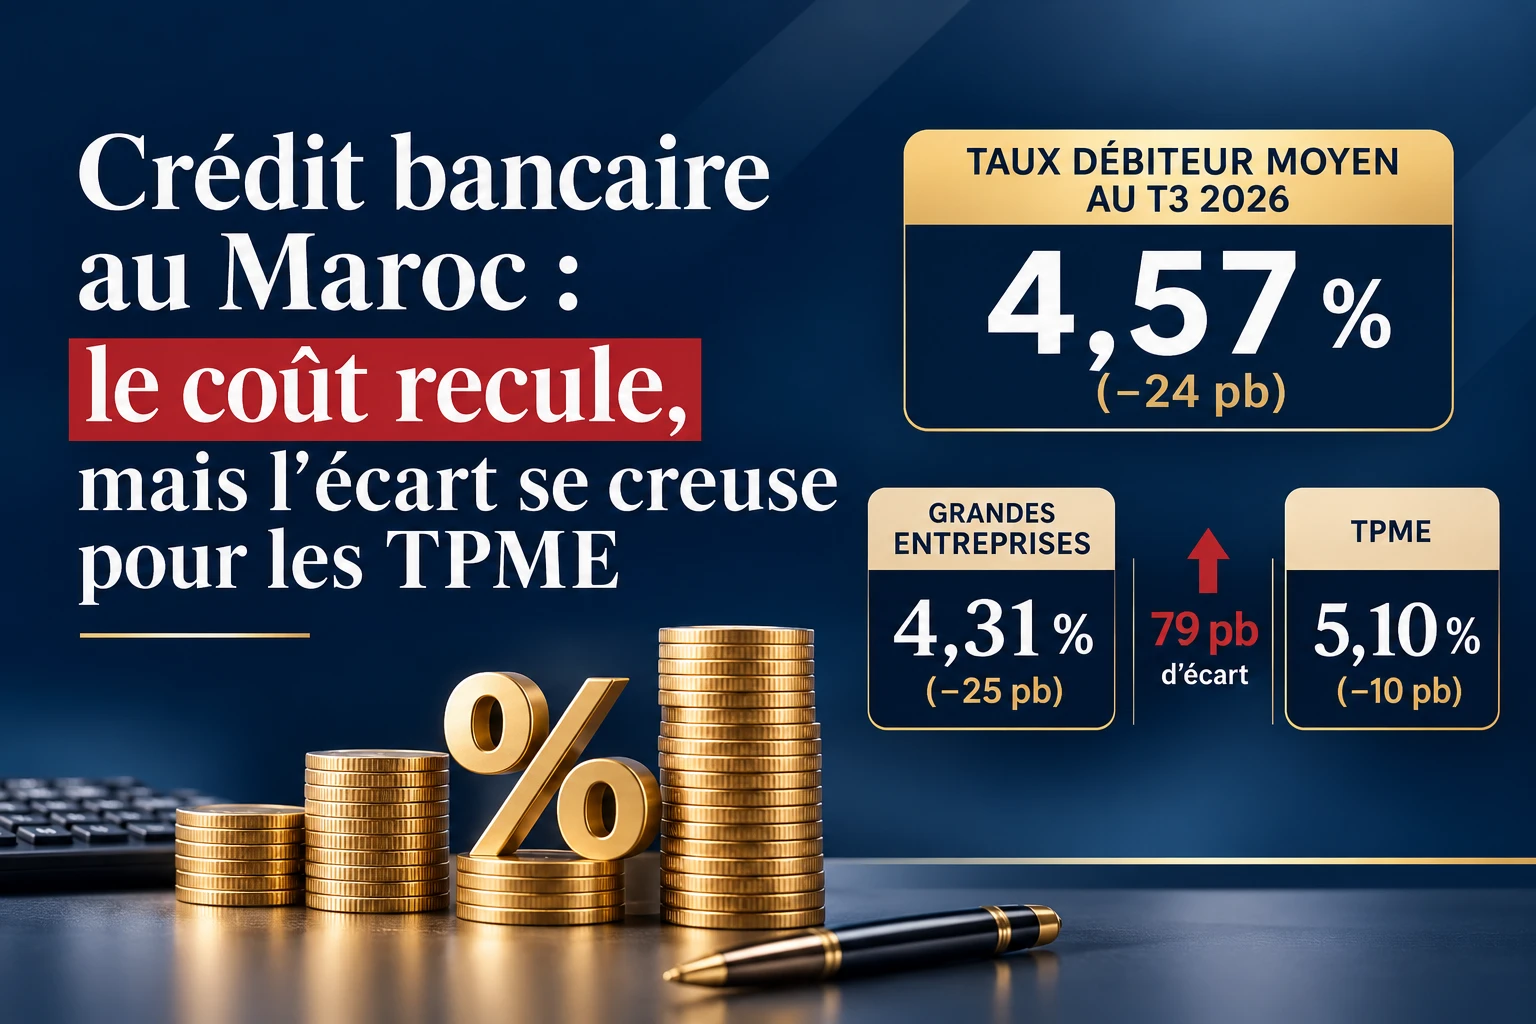
Le crédit coûte moins cher au Maroc. Mais la baisse ne profite pas à tout le monde. Au troisième trimestre 2026, les grandes entreprises empruntent à 4,31 %, les TPME à 5,10 %. Et l’écart se creuse.
Le taux moyen recule à 4,57 %
Le taux débiteur moyen global s’établit à 4,57 % au T3 2026, contre 4,81 % au trimestre précédent. C’est une baisse de 24 points de base, selon l’enquête trimestrielle de Bank Al-Maghrib auprès des banques.
Pour les entreprises, c’est un signal positif. Le coût de l’investissement diminue, et certains projets redeviennent rentables.
Mais un taux moyen ne raconte pas toute l’histoire.
Les grandes entreprises captent l’essentiel de la baisse
Entre le T2 et le T3, les grandes entreprises passent de 4,56 % à 4,31 % (-25 pb). Les TPME passent de 5,20 % à 5,10 % (-10 pb).
🔹 Écart au T2 : 64 points de base
🔹 Écart au T3 : 79 points de base
Les TPME paient donc davantage, et la distance avec les grandes entreprises s’agrandit de 15 points de base.
Sur le papier, 79 points de base semblent peu. Sur un crédit de 5 millions de dirhams remboursé en cinq ans, cela représente environ 108 000 dirhams d’intérêts en plus (calcul Neybras, mensualités constantes, hors frais et garanties).
Pourquoi les PME paient plus cher
Une banque tarife le risque. Une PME paraît plus fragile quand son dossier présente :
- une trésorerie irrégulière ;
- des états financiers incomplets ou tardifs ;
- un historique de crédit limité ;
- des garanties insuffisantes ;
- une forte dépendance à quelques clients ;
- un projet mal structuré ;
- un prévisionnel peu fiable.
Le taux n’est donc pas qu’une donnée de marché. Il reflète la capacité de remboursement que la banque perçoit.
Comment améliorer ses conditions
Une entreprise gagne en pouvoir de négociation quand elle prépare son dossier. Trois leviers comptent plus que les autres : des comptes à jour, un prévisionnel réaliste et un usage des fonds expliqué avec précision.
Le taux nominal ne doit jamais être le seul critère. Comparez plusieurs offres et regardez le coût total du financement : frais de dossier, assurances, garanties.
Ce que cela change pour les dirigeants
La baisse du coût du crédit est une bonne nouvelle pour l’économie. Mais elle ne se transmet pas à parts égales. Pour une TPME, la priorité reste la qualité du dossier financier. Un financement bien structuré devient un levier de croissance. Un financement mal préparé devient une contrainte.
- Un business plan sur 3 ans
- Un plan de trésorerie mensuel
- Des états financiers à jour
- Une explication précise de l’usage des fonds
- La liste des garanties disponibles
- Le coût total du crédit
- Une comparaison de plusieurs offres
Sources
- Bank Al-Maghrib, « Enquête trimestrielle sur les taux débiteurs, T3-2026 », 5 novembre 2026 : https://www.bkam.ma/content/download/853607/9204020/Taux%20d%C3%A9biteurs%20T3-2026.pdf
- Bank Al-Maghrib, Rapport sur la politique monétaire n°80/2026 (taux du T2 2026) : https://www.bkam.ma/fr/content/download/851048/9186706/DEE_RPM_T3.pdf
